既婚者が離婚を考えるとき、揉めやすく頭を悩ませるのが「持ち家をどうするか」という問題です。特に住宅ローンが残っている場合、「売却してすっきり分けるべきか」「どちらかが住み続けるべきか」で意見が対立しがちです。
結論から言うと、家をどうするか決めるための第一歩は「現在の家の価値(査定額)」と「正確なローン残高」を把握することです。これが分からないと、そもそも売却できるのか、財産をどう分けるのかの判断すらできません。
本記事では、離婚時の家に関する「3つの選択肢」のメリット・デメリットをはじめ、財産分与の正しい計算方法や、後からトラブルにならないための手順を分かりやすく徹底解説します。
離婚時に持ち家をどうするか?基本となる「3つの選択肢」
家を購入した後に離婚が決まった、あるいは離婚を検討している夫婦にとって、頭を悩ませるのが「離婚が成立した後に持ち家をどうするか」という問題です。住宅ローンが残っている場合、話はさらに複雑になります。
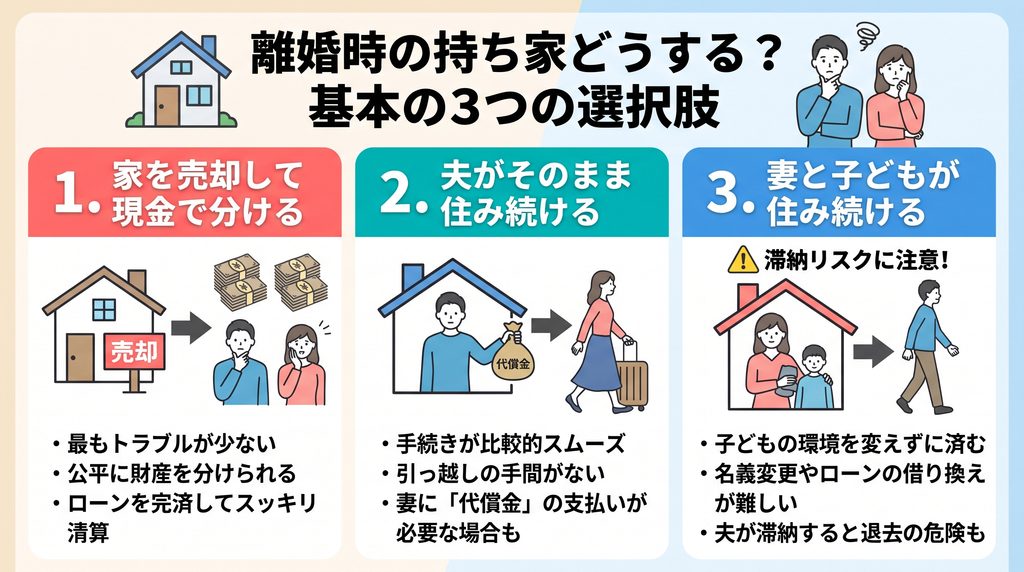
しかし、選択肢は大きく分けて「売るか」「夫が住むか」「妻が住むか」の3つしかありません。
まずは、それぞれの選択肢のメリット・デメリットを把握し、自分たちにとってどの方法が一番現実的かを考えてみましょう。
選択肢1:家を売却して現金で分ける(最もトラブルが少ない)
3つの選択肢のなかで、最もおすすめかつトラブルになりにくいのが「家を売却して現金化し、夫婦で分ける」方法です。
家という「分けにくい財産」を現金に換えることで、きっちりと公平に財産分与を行うことができます。住宅ローンが残っている場合は、売却したお金でローンを完済し、手元に残った現金を分ける形になります。
- メリット
- 現金で1円単位まで公平に分けられるため、財産分与の計算が明確。
- 名義やローンの問題がクリアになり、離婚後に相手と関わる必要がなくなる。
- 「相手がローンを滞納して家を追い出される」などの将来的なリスクがゼロになる。
- デメリット
- 夫婦ともに新しい住居を探し、引っ越しをする手間と費用がかかる。
- 家が売れるまでに数ヶ月〜半年程度の時間がかかる場合がある。
- 子どもの学区が変わるなど、生活環境に変化が生じる。
離婚を機に「過去をすっきりと清算して新しいスタートを切りたい」という方には、この選択肢がベストと言えます。
選択肢2:夫(名義人)がそのまま家に住み続ける
住宅ローンの名義人である夫がそのまま家に残り、妻(と子ども)が家を出ていくパターンです。夫単独名義でローンを組んでいるご家庭では、手続き上のハードルが低いためよく選ばれます。
- メリット
- 金融機関との契約(住宅ローンの名義や連帯保証人など)を変更せずに済むケースが多い。
- 夫側は引っ越しの手間がなく、生活環境を変えずに済む。
- デメリット
- 妻側に対して「代償金(家の価値の半分に相当する現金)」を支払う必要があるケースが多く、夫側にまとまった現金が必要になる。
- 妻側から見ると、家を出るための初期費用や引っ越し代の捻出が必要になる。
「夫に十分な貯蓄があり、妻へ現金を一括で渡せる場合」や「子どもが独立しており、学区などを気にする必要がない場合」には、スムーズにまとまりやすい選択肢です。
選択肢3:妻(または子ども)が家に住み続ける
「子どもの転校を避けたい」「今の生活環境を変えたくない」という理由から、妻(と子ども)がそのまま今の家に住み続け、夫が出ていくパターンです。心情的には最も望まれることが多い選択肢ですが、実はローンの名義問題などで最もトラブルが起きやすい危険な選択肢でもあります。
- メリット
- 子どもの学校関係や友人関係、妻の職場環境などの変化を最小限に抑えられる。
- 新しい住居を探す手間や、引っ越しの初期費用がかからない。
- デメリット
- 夫名義のローンのまま妻が住み続けると、夫がローンの支払いを滞納した場合に家が差し押さえられ、強制退去になるリスクがある。
- 妻自身への「名義変更(ローンの借り換え)」をしようにも、妻に安定した十分な収入(正社員など)がないと審査に通らない。
- 離婚後も、「夫がローンを払い続けているか」と不安を抱えながら生活することになる。
妻が住み続けるためには、「妻自身が自分の名義で住宅ローンを借り換える」か、「夫が確実にローンを払い続ける信用がある(かつ、銀行が名義人と居住者が異なることを了承する)」といった高いハードルを越える必要があります。
決断の分かれ道!「住宅ローン残高」と「現在の価値」を調べる
家を売却するにせよ、どちらかが住み続けるにせよ、最初に必ず行わなければならないのが「現状の把握」です。
「まだローンが3,000万円くらい残っているはず」「買った時は4,000万円だったから、まだ価値があるはず」といった曖昧な記憶や憶測で話し合いを進めると、後で取り返しのつかないトラブルに発展します。
まずは、以下のステップで「名義」と「お金」の現状を丸裸にしましょう。
ステップ1:名義(所有権と住宅ローン)を正確に確認する
家に関する名義には、「誰の持ち物か(所有権)」と「誰が借金を返すのか(住宅ローンの名義)」の2種類があります。必ず書面で以下の3点を確認してください。
- 不動産の所有名義(登記簿謄本で確認) 夫の単独名義か、妻との共有名義(持ち分は何割か)を確認します。
- 住宅ローンの債務者(金融機関の契約書・残高証明書で確認) 誰がローンを借りているか。夫単独か、夫婦で借りる「ペアローン」や「連帯債務」になっていないかを確認します。現在の正確なローン残高もここで把握します。
- 連帯保証人の有無(金融機関の契約書で確認) 夫の単独ローンであっても、妻が連帯保証人になっているケースは非常に多いです。
ステップ2:不動産会社に査定を依頼し、現在の価値を把握する
ローンの残高が分かったら、次は「今、この家を売ったらいくらになるのか(市場価値)」を調べます。
ここを飛ばして「どちらが住むか」を話し合っても意味がありません。なぜなら、家の価値とローン残高のバランスによって、そもそも「売るに売れない(売っても借金だけが残る)」ケースがあるからです。
家の価値を知るには、複数の不動産会社に「査定」を依頼し、客観的な売却相場を算出してもらいます。
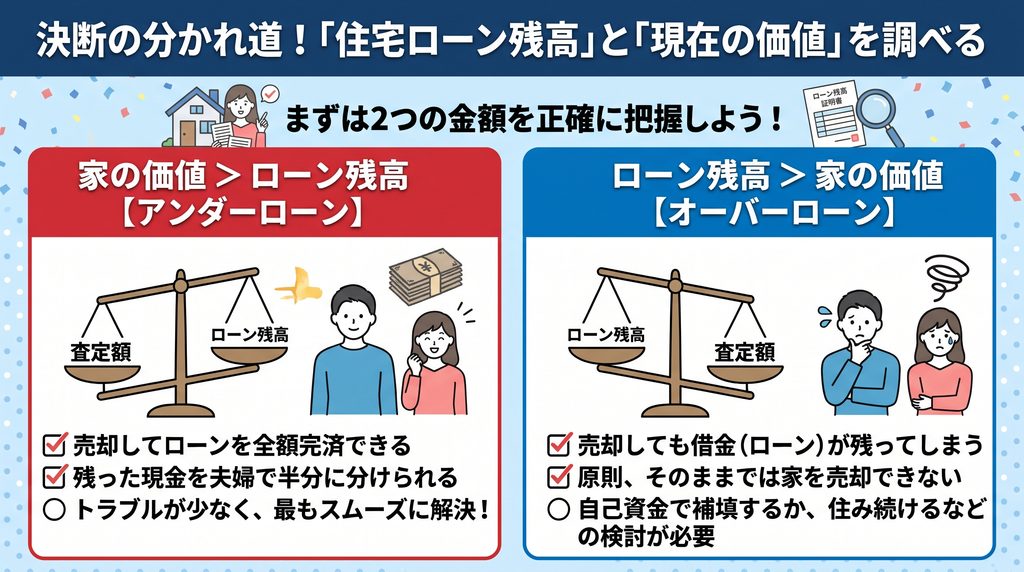
ローン残高と査定額が出揃ったら、現在の家が「アンダーローン」と「オーバーローン」のどちらの状態かを確認しましょう。ここが最大の決断の分かれ道になります。
アンダーローン(家の価値 > ローン残高)の場合の対処法
- 状態: 家の査定額が、ローン残高を上回っている状態(例:査定額3,000万円 > ローン残高2,000万円)
アンダーローンの場合、家を売却すればローンを全額完済でき、手元に現金が残ります。 離婚において最も揉めにくい、理想的な状態です。
【対処法】 前章の「選択肢1」で解説した通り、家を売却して現金化し、夫婦で綺麗に分割するのが最もスムーズです。(上記の例であれば、家を売ってローンを返し、残った1,000万円と諸経費を差し引いた額を夫婦で分ける形になります)
どちらかが住み続ける場合は、家をもらう側が相手に対して、プラスの財産分(上記の例なら約500万円)を現金で支払う「代償分割」を行うのが一般的です。
オーバーローン(ローン残高 > 家の価値)の場合の対処法
- 状態: 家の査定額より、ローン残高の方が多い状態(例:査定額2,000万円 < ローン残高3,000万円)
オーバーローンの場合、家を売却してもローンを返しきれず、借金だけが残ってしまいます。 金融機関はローンを完済しないと家を売ること(抵当権の抹消)を認めてくれないため、原則としてそのままでは家を売却できません。
【対処法】 オーバーローンの家をどうにかするためには、以下の厳しい選択を迫られます。
- 自己資金で補填して売却する 夫婦の貯金などから足りない分(上記の例なら1,000万円)を支払い、無理やりローンを完済して売却します。
- どちらかが住み続け、ローンを払い続ける 売ることができないため、夫または妻が住み続け、名義人がコツコツとローンを返済し続けます。(※ただし、後述する巨大なリスクが伴います)
- 任意売却を検討する どうしても支払いが厳しく自己資金もない場合、金融機関の合意を得て特別な形で家を売却する「任意売却」という手段をとります。残った借金は分割で返済していくことになりますが、信用情報(ブラックリスト)に傷がつくなどのデメリットがあります。
このように、家の価値がローン残高を上回るか下回るかで、選べる道は全く異なります。だからこそ、「まずは査定をして、現状を把握すること」が欠かせないのです。
離婚時に持ち家を「財産分与」する際の計算方法
持ち家について現在の価値(査定額)と住宅ローンの残高が把握できたら、次はその家を「どう分けるか(財産分与)」を計算します。
財産分与とは、結婚生活の中で夫婦が協力して築き上げた財産を、離婚時に分け合う制度です。家や土地などの不動産は金額が大きいため、ここで計算を間違えると数百万円単位で損をしてしまう可能性があります。基本的なルールと注意点をしっかり押さえておきましょう。
原則として婚姻期間中に築いた財産は「2分の1」ずつ
財産分与の基本ルールは、「名義や収入の差に関わらず、原則として夫婦で2分の1ずつ分ける」というものです。
不動産トラブルで非常に多いのが、以下のような「勘違い」です。
- 「家の名義は夫単独だし、住宅ローンも夫が払ってきたから、家は夫のものだ」
- 「私はずっと専業主婦で収入がなかったから、家の権利を主張できない」
これらはどちらも間違いです。 法律上、たとえ夫の単独名義であっても、妻が家事や育児で家庭を支えたからこそ夫は外で働きローンを返済できたとみなされます。そのため、共働きであっても専業主婦であっても、結婚後に購入した家は「夫婦の共有財産」となり、きっちり半分ずつ分ける権利があります。
家の分与額の基本は【(現在の家の査定額)ー(現在の住宅ローン残高)】÷ 2 で計算します。
注意!「特有財産」が含まれる場合は分与の対象外になる
原則は2分の1ですが、例外があります。それが「特有財産(とくゆうざいさん)」が含まれているケースです。
特有財産とは、夫婦の協力とは関係なく得た個人の財産のことです。これらは財産分与の対象から外して計算しなければなりません。
【特有財産のよくある例】
- 家を購入する際、妻の親から1,000万円の援助(贈与)を受けて頭金にした
- 夫が独身時代から貯めていた定期預金300万円を初期費用に充てた
- 親から相続した土地の上に家を建てた
たとえば、妻の親からの援助金が含まれている場合、その分は妻の「特有財産」となるため、すべてを単純に半分にするわけではありません。購入価格に対する特有財産の割合などを算出し、現在の家の価値からその分を差し引いてから「残りを夫婦で半分にする」という複雑な計算になります。
親からの援助や独身時代の貯金を使っている場合は計算が難しくなるため、自分たちだけで判断せず、弁護士などの専門家に相談することをおすすめします。
売却せずにどちらかが住む場合は「代償分割」を行う
家を売却して現金化すれば、1円単位で綺麗に半分に分けることができます(換価分割といいます)。しかし、「夫がそのまま家に住み続ける」といったように不動産を売却しない場合は、「代償分割(だいしょうぶんかつ)」という方法で清算します。
代償分割とは、家をもらう側が、もう一方に対して「家の価値の半分に相当する現金」を支払う仕組みです。
【代償分割の計算例】
- 現在の家の査定額:3,000万円
- 住宅ローン残高:1,000万円
- 家の純資産価値:2,000万円(3,000万 − 1,000万)
この状況で「夫がそのまま家に住み、妻が出ていく」ことになった場合、夫婦の共有財産である2,000万円の価値を夫が一人で独占することになります。 そのため、夫は妻に対して、半分の1,000万円を「代償金」として現金で支払わなければなりません。
ここで問題になるのが、「家に住み続ける側に、相手へ払うだけの現金(貯金)があるか?」という点です。 もし手元に現金がない場合、結局は代償金が払えず「やはり家を売却して現金で分けるしかない」という結論に至るケースも少なくありません。
どちらかが家に住み続ける場合の「4つのリスク」
「子どもの学校を変えたくない」「引っ越し費用がない」といった理由から、「家を売らずに妻(または夫)がそのまま住み続ける」という選択をする夫婦は少なくありません。
しかし、不動産や法律の専門家の多くは、この選択をあまり推奨していません。なぜなら、離婚と住宅ローンの問題は別物であり、数年後〜十数年後にトラブルに発展するケースが後を絶たないからです。
どちらかが住み続けることを選ぶ前に、必ず以下の「4つのリスク」を理解し、事前に対策を打てるか検討してください。
リスク1:連帯保証人・連帯債務者は離婚しても外れない
よくある勘違いが、「離婚したのだから、住宅ローンの連帯保証人(または連帯債務者)からも外れるはず」というものです。
離婚と金融機関の契約はまったくの別問題です。夫婦の縁が切れても、銀行との契約は継続します。 例えば、夫が主債務者、妻が連帯保証人になっている場合、離婚後に家を出た妻であっても連帯保証人のままです。もし将来、元夫がローンの支払いを滞納すれば、金融機関から元妻に対して「一括でローンを返済してください」と容赦ない請求が来ます。
連帯保証人を外すには、「別の連帯保証人を立てる」か「ローンを別の銀行で借り換える」などの対応が必要ですが、金融機関の審査が厳しいため極めて困難なのが現実です。
リスク2:住宅ローンの「名義変更」は極めて困難
「夫名義の家とローンを、妻の名義に変更して妻が住み続ければいいのでは?」と考える方も多いでしょう。しかし、住宅ローンの名義変更(債務者の変更)は、金融機関からほぼ確実に断られます。
名義を妻に変えるということは、金融機関から見れば「妻にローンを丸ごと貸し直す(借り換え)」のと同じことです。そのため、妻自身に数千万円のローンを単独で返済できるだけの高い支払い能力(正社員としての安定した収入や勤続年数など)が求められます。
パートタイム勤務や専業主婦の場合、単独でのローン審査に通ることは難しく、結果的に「夫の名義のまま、妻が住み続ける」という不安定な状態を選ばざるを得なくなります。
リスク3:名義人(元夫)がローンを滞納すると、退去を迫られる
「家の名義とローンは元夫のままで、養育費代わりに元夫がローンを払い、元妻と子どもが家に住み続ける」という約束をするケースです。一見、妻側にメリットが大きいように思えますが、実は危険な時限爆弾を抱えることになります。
元夫が約束通りローンを完済してくれれば問題ありませんが、元夫の収入減少、再婚による出費の増加、あるいは単なる支払い放棄などによってローンが滞納されるとどうなるでしょうか。
数ヶ月滞納が続くと、金融機関は家を差し押さえ、「競売(けいばい)」にかけます。家が赤の他人に落札されれば、そこに住んでいる元妻と子どもは不法占拠者となり、強制退去させられてしまいます。夫婦間でどんなに固い約束(公正証書など)を交わしていても、銀行の抵当権には勝てません。
リスク4:勝手に家を売却されるトラブル(共有名義の場合)
夫婦で資金を出し合って家を買った「共有名義」のまま放置しておくのも危険です。
共有名義の場合、家全体を売却するには「共有者全員(元夫と元妻)の同意」が必要です。将来、どちらかが「やっぱり家を売りたい」と思っても、相手と連絡が取れなかったり、嫌がらせで同意してくれなかったりすると、家を売ることも貸すこともできず「塩漬け状態」になります。
さらに恐ろしいのは、「自分の持ち分だけ」であれば、相手の同意なしに勝手に売却できてしまう点です。元夫がお金に困り、自分の持ち分だけを不動産投資業者などに売却してしまった場合、見知らぬ業者が共有者として突然現れ、「家賃を払え」「家を買い取れ」と要求してくるトラブルも実際に起きています。
このように、「家を残す」という選択は、「相手への信用」と「経済的な安定」が将来にわたって継続することが大前提となります。少しでも不安がある場合は、一度リセットして「売却」を選ぶ方が、結果的に双方の身を守ることにつながります。
離婚後の不動産トラブルを防ぐ!スムーズな解決への手順
家の扱いについて「売却する」か「どちらかが住み続ける」かの方向性が見えてきたら、次はそれを安全かつ確実に行うための「手順」に進みます。
離婚における不動産問題は、口約束だけで済ませると後から「言った・言わない」の泥沼のトラブルに発展します。将来の不安をなくし、スムーズに解決へ導くための3つの手順を解説します。
1. 離婚成立「前」に家の扱いを話し合って決める
鉄則として、家やお金に関する話し合いは「離婚届を提出する前」に決着をつけるようにしましょう。
「とりあえず早く別れたいから、家のことは後で決めよう」と離婚を先走ってしまうケースが後を絶ちませんが、これは非常に危険です。離婚が成立した後は、相手と連絡が取れなくなったり、相手が話し合いを拒否したりする確率が格段に跳ね上がります。
財産分与の請求権は離婚から2年で消滅してしまうため、以下の手順で離婚前にしっかりと取り決めを残しましょう。
- 取り決めを「離婚協議書」に残す 誰が住むのか、いつまでに売るのか、ローンは誰がどう払うのか、代償金はいくらか等、決定事項をすべて書面にします。
- 「公正証書」を作成する(推奨) 離婚協議書を公証役場へ持ち込み、「強制執行認諾約款付きの公正証書」にしておきましょう。これにより、万が一相手が約束したお金(代償金や住宅ローンの負担分など)を支払わなかった場合、裁判を起こさずに相手の給与や財産を差し押さえることができます。
2. 複数社への「不動産一括査定」で客観的な相場を知る
財産分与の話し合いで最も揉める原因の一つが「家の価値(査定額)の妥当性」です。
例えば、家に住み続けたい夫が知り合いの不動産屋に頼んで「2,000万円」という査定書を持ってきたとします。しかし、妻からすれば「妻に払う代償金を安くするために、わざと低い査定額を出させたのではないか?」と疑心暗鬼になり、話し合いがストップしてしまいます。
こうしたトラブルを防ぐためには、必ず「複数の不動産会社」に査定を依頼し、客観的な相場(平均値)を出すことが必須です。
- 不動産一括査定サイトを活用する インターネット上の無料一括査定サービスを使えば、一度の情報入力で3〜5社程度の査定額を比較できます。
- 「一番高い査定額」を鵜呑みにしない 財産分与の基準とする金額は、高すぎても低すぎても不公平が生じます。複数社の査定結果を見比べ、「現実的に売れそうな平均的な相場」を夫婦間で共有することが、納得のいく話し合いの第一歩となります。
3. 当事者同士で解決できない場合は専門家(弁護士)へ
以下のような状況に陥っている場合は、夫婦間での話し合いを諦め、早急に専門家である弁護士に介入してもらいましょう。
- 相手が話し合いに一切応じない、または暴言・暴力(DV)の恐れがある
- 「特有財産」が含まれており、財産分与の計算が複雑でまとまらない
- 相手が勝手に家を売却しようとしている
弁護士を代理人に立てることで、相手と直接顔を合わせたり連絡を取ったりする精神的ストレスから解放されます。また、住宅ローンの残債処理や連帯保証人の問題など、法的なリスクを潰しながら自分に最も有利な条件を引き出す交渉を行ってくれます。
「弁護士費用が心配」という方も、まずは初回無料相談などを利用し、現在の状況(オーバーローンかアンダーローンかなど)と査定結果を伝えてアドバイスをもらうことから始めてみてください。
離婚と持ち家に関するよくある質問(FAQ)
離婚時の家や住宅ローンの問題は、ご家庭の状況によって悩みが尽きません。ここでは、不動産会社や法律事務所に寄せられることの多い「3つのよくある質問」について回答します。
Q. 専業主婦ですが、住宅ローンを引き継いで家に住み続けることは可能ですか?
A. 結論から言うと、現在の状態のまま引き継ぐことは極めて困難です。
住宅ローンの名義変更(借り換え)には、金融機関の審査があります。親権を持っているかどうかや、離婚の理由(相手の不貞行為など)は、金融機関の審査には考慮されません。あくまで「その人自身に、数千万円の借金を数十年かけて完済できるだけの安定した継続収入(正社員としての勤続年数など)があるか」で判断されます。
そのため、現在収入のない専業主婦や、パートタイム勤務の方の場合、単独で住宅ローンを引き継ぐことは難しいと考えられます。
どうしても住み続けたい場合は、「十分な収入がある自身の親などを連帯保証人に立てて交渉する」か、「家を親族に買い取ってもらい、親族に家賃を払って住む(リースバック)」といった特殊な対策が必要になります。
Q. 離婚成立の「前」と「後」、家はいつ売却すべきですか?
A. 離婚が成立する「前」に売却活動を始め、売却の目処をつけておくことを推奨します。
離婚が成立した後は、お互いに新しい生活が始まり、連絡を取ること自体が難しくなりがちです。家が共有名義の場合、売却には双方の署名捺印や印鑑証明書が必要になるため、相手と連絡が取れなくなると「売りたくても売れない塩漬け状態」に陥ってしまいます。
また、財産分与の観点からも、離婚前に家を現金化しておく方が計算が明確になり、その後のトラブルを未然に防ぐことができます。
ただし、相手からDV(ドメスティックバイオレンス)を受けているなど、身の安全の確保が最優先の場合はこの限りではありません。その場合は、弁護士などを通じて離婚を先行させ、財産分与の請求(離婚後2年以内)の中で家の売却を進めることになります。
Q. 慰謝料や養育費の代わりに家をもらうことはできますか?
A. お互いの合意があれば可能ですが、「住宅ローン」と「税金」の2つの大きな壁があるため注意が必要です。
まず「住宅ローン」の壁です。まだローンが残っている家の場合、金融機関に無断で家の名義だけを妻に変更することは契約違反となり、一括返済を求められるリスクがあります。名義が夫のまま慰謝料代わりに譲り受けたとしても、前述の通り「夫がローンを滞納すれば家を追い出される」というリスクが一生つきまといます。
次に「税金」の壁です。離婚に伴う通常の「財産分与」であれば、原則として贈与税などはかかりません。しかし、慰謝料や今後の養育費の代わりとして家をもらう場合、その家の価値が本来もらうべき金額よりも「多すぎる」と税務署に判断されると、超過分に対して高額な「贈与税」や「不動産取得税」が課税される恐れがあります。
慰謝料や養育費代わりに不動産を譲渡する場合は、必ず事前に弁護士や税理士などの専門家に相談し、安全なスキームを構築するようにしてください。
まとめ:離婚時の家問題は「まず査定」から始めよう
離婚に伴う持ち家の問題は、金額が大きいうえにお互いの感情が入り混じるため、非常に解決が難しいテーマです。しかし、最終的な選択肢は以下の3つに絞られます。
- 家を売却して現金で分ける(最もトラブルが少ない推奨ルート)
- 夫(名義人)がそのまま住み、妻に代償金を払う
- 妻(または子ども)が住み続ける(名義変更やローン滞納リスクが伴う)
どの選択肢が自分たちにとってベストなのか、あるいは「そもそも選ぶことができるのか」を判断するためには、「現在のローン残高」と「家の売却査定額」を比較し、アンダーローンかオーバーローンかを把握することがすべての出発点になります。
「どちらが住むか」で言い争ったり、「どうせローンが残っているから売れない」と自己判断したりする前に、まずは「今、この家はいくらで売れるのか?」という客観的な事実を知らなければ、話し合いは一歩も前に進みません。
また、財産分与の基準となる査定額は、1社の結果だけでは相手が納得しない可能性が高いため、必ず複数の不動産会社から見積もりをとって平均的な相場を把握することが重要です。
現在は、インターネットから無料で複数社に査定を依頼できる「不動産一括査定サービス」が普及しています。 離婚後の不安をなくし、お互いがスッキリと新しい生活をスタートさせるためにも、まずは無料査定を活用して「我が家の現状の価値」を知ることから始めてみてください。