「今の家を売りたいけれど、まだ住宅ローンが残っていて不安…」
住み替えや転勤、あるいはライフスタイルの変化などで家の売却を考えたとき、多くの方がこの「住宅ローンの残債」という壁にぶつかります。「ローンを完済するまで家は売れないのでは?」と悩んでしまう方も少なくありません。
しかしながら、住宅ローンが残っていても家を売ることは十分に可能です。実際に市場で取引されている中古物件の多くは、元の持ち主がローンを返済中の状態から売却活動をスタートしています。
ただし、そのためには「ある条件」をクリアし、正しい手順を踏む必要があります。この記事では、ローンが残っている家をスムーズに売却するための仕組みや、必要な5つの手順、そして損をしないための注意点をわかりやすく解説します。
結論:住宅ローンが残っている家でも売却は可能
結論から言うと、住宅ローンが残っていても家を売却することは可能です。
実際に市場で取引されている中古物件の多くは、元の持ち主がローンを返済中の状態から売却活動をスタートしています。「ローンを完済するまで家は売れない」と誤解されがちですが、決してそんなことはありませんので安心してください。
ただし、ローン返済中の家を売却するためには、たった一つだけ「クリアしなければならない条件」があります。
売却の絶対条件は「引き渡し時の一括返済」
その条件とは、家の引き渡し日(決済日)に、残っている住宅ローンを一括で全額返済することです。
なぜ一括返済が必要なのでしょうか?それは、住宅ローンを借りる際に、金融機関が対象の家に「抵当権(ていとうけん)」を設定しているからです。
抵当権とは、万が一ローンの返済が滞った場合に、金融機関がその家を差し押さえて競売にかけ、貸したお金を強制的に回収できる「担保としての権利」のことです。この抵当権がついたまま(=いつでも差し押さえられる状態)の家は、当然ながら誰も買ってくれません。
そのため、家を買主に引き渡すためには、ローンを完済して金融機関から抵当権を外してもらう(抵当権の抹消)必要があります。
売却代金を使って一括返済する仕組み
「一括返済と言われても、今すぐ手元にそんな大金はない…」と焦る必要はありません。実は、事前に自己資金でローンを完済しておく必要はないのです。
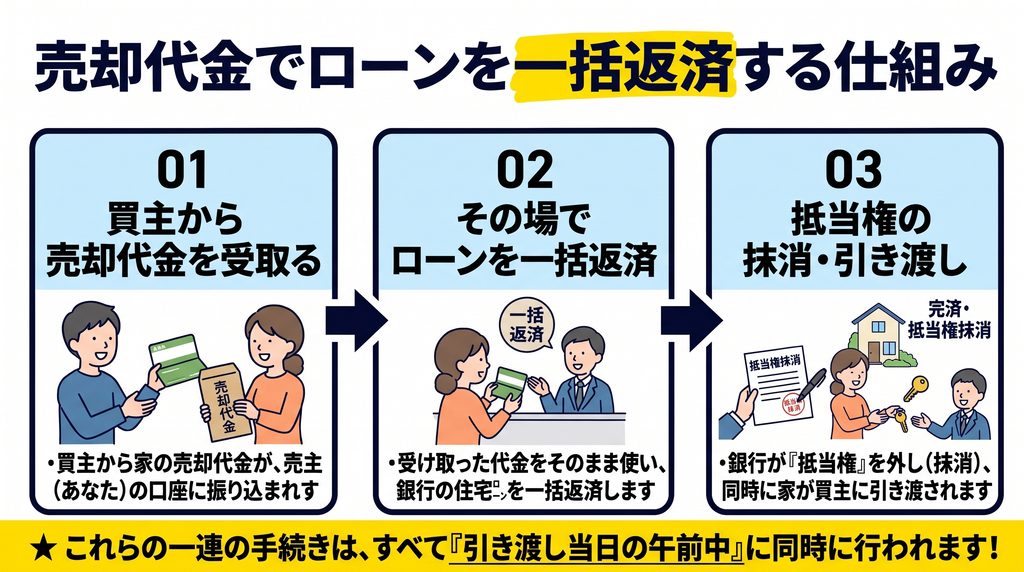
一般的な不動産売却では、以下のような流れで手続きが同時に行われます。
- 家の引き渡し日(決済日)に、買主から家の売却代金を受け取る
- その代金をそのまま金融機関へ支払い、住宅ローンを一括返済する
- ローン完済と同時に、司法書士が「抵当権の抹消」と「買主への名義変更」の手続きを行う
つまり、「買主から支払われる家の買取代金」を使ってローンを完済するのが基本の仕組みです。この手続きはすべて引き渡し当日に、関係者(売主、買主、不動産会社の担当者、司法書士、金融機関)が連携して一気に完了させます。
ただし、ここで一つ問題になるのが、「家がいくらで売れるのか」と「ローンがいくら残っているのか」のバランスです。次章では、売却をスムーズに進めるために必須となる「現状把握」について解説します。
まずは現状把握から!「アンダーローン」と「オーバーローン」
住宅ローンが残っている家を売るために、真っ先に行うべきなのが「現状把握」です。
前章でお伝えした通り、家を売るには引き渡し時にローンを一括返済しなければなりません。そのためには、「今のローン残高」と「家がいくらで売れそうか」の2つを把握し、比較する必要があります。
まずは以下のステップで、自身の状況を確認しましょう。
STEP1:住宅ローンの「残債」を確認する
まずは、現在住宅ローンがいくら残っているのか(残債額)を調べます。残高の確認方法は、主に以下の3つです。
- 返済予定表(償還表)を見る:毎年金融機関から郵送で送られてくる、または契約時に受け取った返済予定表を確認します。売却を予定している時期の残高欄を見てみましょう。
- インターネットバンキングで確認する:住宅ローンを組んでいる金融機関のインターネットバンキングに登録している場合は、ログイン後のローン契約内容の画面から、現在の正確な残高を24時間いつでも確認できます。
- 金融機関の窓口に問い合わせる:書類が見当たらずネットバンキングも利用していない場合は、借り入れをしている金融機関の窓口に出向くか、電話で問い合わせて「残高証明書」を発行してもらいましょう。
STEP2:家の「査定額(売却相場)」を確認する
ローンの残高がわかったら、次は「今の家がいくらで売れそうか」を調べます。自分でネットの物件情報を調べて大まかな相場を予想することもできますが、家は築年数や立地、室内の状態によって価格が大きく変動します。そのため、不動産会社に「査定」を依頼して、プロの目による客観的な価格を出してもらうのが確実です。
複数の不動産会社に無料で一括査定を依頼できるサービスなどを活用し、「おおよそいくらで売れるのか」の目安(査定額)を把握しましょう。
ローンの「残債」と家の「査定額」が出揃ったら、2つの金額を比較します。 この比較結果によって、あなたの状況は「アンダーローン」か「オーバーローン」のどちらかに分類され、今後の売却方針が大きく変わってきます。
「アンダーローン」とは?(売却代金 > ローン残債)
家の売却価格が、ローンの残高を上回っている状態を「アンダーローン」と呼びます。
例: ローン残高が2,000万円で、家が3,000万円で売れる場合
この状態であれば、家を売ったお金でローンを全額完済でき、さらに手元にお金(売却益)が残ります。追加で自己資金を用意する必要がないため、通常の不動産売却と全く同じ手順で、スムーズに売却手続きを進めることができます。
「オーバーローン」とは?(売却代金 < ローン残債)
家の売却価格が、ローンの残高を下回っている状態を「オーバーローン」と呼びます。
例: ローン残高が3,000万円なのに、家が2,000万円でしか売れない場合
この場合、家を売って得たお金をすべて返済に充てても、まだ1,000万円のローンが残ってしまいます。そのままでは完済できないため、銀行は抵当権を外してくれません。つまり、単に家を売るだけでは引き渡しができない状態です。
しかし、諦める必要はありません。オーバーローンの状態でも、不足分を補う方法を見つければ家を売却することは可能です。次の章では、オーバーローンの家を売るための具体的な対処法を詳しく解説します。
オーバーローンの場合に家を売る3つの対処法
家の査定額よりも住宅ローンの残高が多い「オーバーローン」であることが判明した場合、家を売ったお金だけではローンを完済できず、そのままでは抵当権を外すことができません。
しかし、不足している金額を何らかの形で補うことができれば、問題なく家を売却できます。ここでは、オーバーローンの家を売るための具体的な3つの対処法を解説します。
1. 不足分を自己資金で補填する
最もシンプルかつ確実で、一般的な対処法が「自己資金で補填する」方法です。
家の売却代金だけでは足りない金額を、あなた自身の手持ちの現金(貯金)で用意し、売却代金と合わせて金融機関へ一括返済します。
例: ローン残高3,000万円に対し、家が2,500万円で売れた場合、不足する500万円を貯金から支払って完済する。
手元に十分な現金があれば、通常の不動産売却と全く同じスムーズなスケジュールで手続きを進めることができます。もしご自身の貯金だけで足りない場合は、親族から一時的な資金援助(借入など)を受けられないか検討してみるのもひとつの手です。
2. 「住み替えローン」を利用して新居のローンに上乗せする
手元にまとまった現金はないものの、「今の家を売って、新しく別の家を購入したい」と考えている方に向けた方法が「住み替えローン(買い替えローン)」の利用です。住み替えローンとは、今の家のローン残債の不足分と、新居の購入費用をまとめてひとつの住宅ローンとして借り入れることができる制度です。
- メリット: 自己資金が不足していても、今の家を売却して新しい家へ住み替えることが可能になります。
- デメリット(注意点): 新居の価値以上の大きな金額を借り入れることになるため、金融機関の審査が通常の住宅ローンよりも厳しくなります。また、借入総額が膨らむことで毎月の返済負担が重くなるため、無理のない資金計画を立てることが必須です。
住み替えローンを利用する場合、旧居の売却(決済)と新居の購入(決済)を同じ日に行う必要があるなど、スケジュールの調整も難易度が高くなります。不動産会社のサポートが不可欠な方法と言えます。
3. 【最終手段】任意売却を検討する
「貯金がなく自己資金で補えない」「新居を買うわけではない(住み替えローンが使えない)」、そして何より「病気や減収などで、これ以上今の住宅ローンを払い続けることが難しい」といった場合の最終手段が「任意売却」です。
任意売却とは、ローンを滞納してしまった場合などに、お金を貸している金融機関(債権者)の合意を得て、ローンを残したまま家を売却する特別な方法です。
- 競売との違い: ローンを滞納し続けると、最終的に家は裁判所によって「競売(けいばい)」にかけられ、相場より大幅に安い価格で強制的に売却されてしまいます。任意売却であれば、通常の不動産市場で売りに出すため、競売よりも市場価格に近い(高い)値段で売ることができ、売却後の残債を減らすことができます。
任意売却は「家を売りたい」という前向きな理由ではなく、「ローンが返せなくて立ち行かない」場合の救済措置です。通常の不動産会社ではなく、任意売却を専門に扱う業者や弁護士に相談して進める必要があります。
住宅ローンが残っている家を売却する手順(5ステップ)
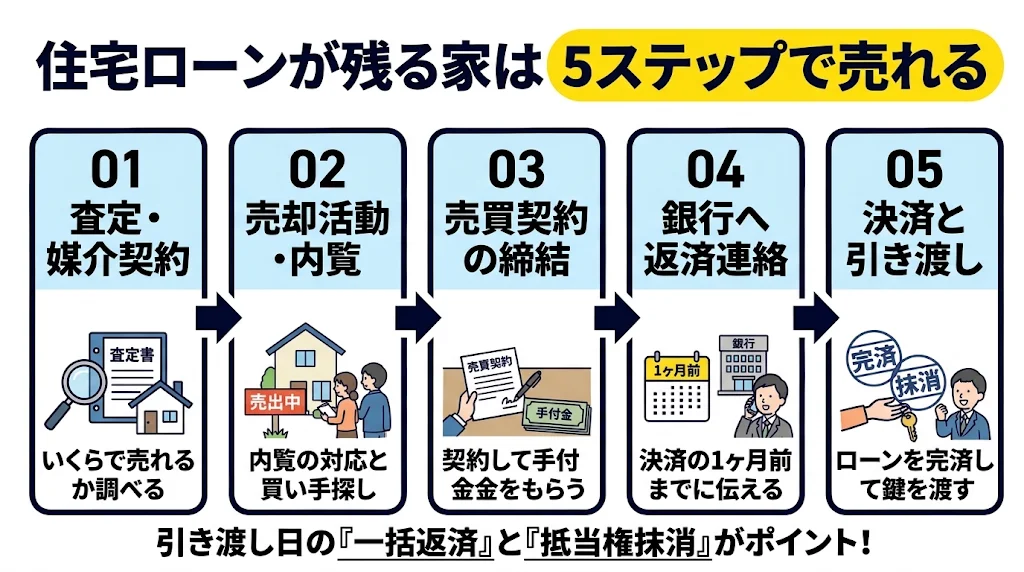
住宅ローンが残っている家を売却する流れは、基本的には通常の不動産売却と同じです。ただし、後半の手続きで「金融機関とのやり取り(一括返済と抵当権抹消)」が加わる点に注意が必要です。
売却活動の開始から引き渡しまでは、おおよそ3ヶ月〜6ヶ月程度かかるのが一般的です。全体の流れを5つのステップで確認していきましょう。
Step1. 不動産会社への査定依頼・媒介契約の締結
まずは不動産会社に家の査定を依頼し、売却活動を任せる会社を選んで「媒介契約」を結びます。
この段階で非常に重要なのが、担当者に「現在のローン残債額」を正確に伝えておくことです。残債を伝えておくことで、不動産会社は「最低でもいくら以上で売るべきか(アンダーローンにするための目標ライン)」を把握でき、それに基づいた適切な売り出し価格や販売戦略を提案してくれます。
Step2. 売却活動の開始〜買主の決定
媒介契約を結ぶと、不動産会社がインターネットの物件情報サイト(SUUMOやHOME’Sなど)やチラシを使って販売活動をスタートします。
購入検討者が現れると、実際に家を見学する「内覧」が行われます。居住中のまま売却活動を行うケースも多いため、部屋の掃除や整理整頓を行い、購入検討者に良い印象を持ってもらえるよう準備しておきましょう。買主から「この価格・条件で買いたい」という購入申込書(買付証明書)が入れば、次のステップへ進みます。
Step3. 売買契約の締結
売主と買主の双方で価格や引き渡し時期などの条件に合意できたら、売買契約を締結します。契約時には、買主から手付金(売却価格の5〜10%程度が相場)を受け取ります。ただし、この手付金はあくまで契約の証拠金であり、この時点ではまだローンの一括返済には使用しません。引き渡し日(決済日)まで、使わずにそのまま大切に保管しておいてください。
Step4. 金融機関への「一括返済」の申し出
売買契約が無事に結ばれ、引き渡し日(決済日)が確定したら、現在住宅ローンを借りている金融機関へ速やかに連絡を入れます。
窓口や電話で「家を売却するため、〇月〇日に全額繰り上げ返済をして、抵当権を抹消したい」と申し出てください。金融機関は連絡を受けてから、日割りの利息や手数料を含めた「正確な完済金額」を計算し、抵当権抹消に必要な書類を準備します。この準備には2週間〜1ヶ月程度かかることが多いため、引き渡し日の約1ヶ月前までには必ず申し出を行うのが鉄則です。
Step5. 決済・引き渡し・抵当権抹消登記(同日に行う)
売却手続きのクライマックスです。金融機関が営業している平日の午前中に、売主、買主、不動産会社、司法書士、金融機関の担当者が一堂に会し(買主の指定する銀行などに集まるのが一般的です)、以下の手続きをすべて同日内に一気に行います。
- 残代金の受領: 買主から売主の口座へ、手付金を差し引いた売却代金の残りが振り込まれます。
- ローンの一括返済: 振り込まれたお金をそのまま使って、売主の金融機関へローン残高を全額振り込みます(オーバーローンの場合は、ここで自己資金も併せて振り込みます)。
- 抵当権抹消書類の受け取り: 完済が確認されると、金融機関から抵当権を外すための書類一式が渡されます。
- 登記手続き: 同席している司法書士が書類を受け取り、その足で法務局へ向かって「抵当権抹消登記」と買主への「所有権移転登記」を行います。
- 引き渡し: 買主へ家の鍵や各種取扱説明書などを渡し、すべての取引が完了します。
当日は大きなお金が動きますが、通常は不動産会社や司法書士が段取りを仕切ってくれるため、売主は署名・捺印や振り込みなどの手続きを行えば問題ありません。
売却時に失敗しないための注意点・かかる費用
住宅ローンが残っている家の売却では、お金の計算やスケジュールの管理が重要になります。最後に、売却を成功させるために知っておくべき4つの注意点と費用について解説します。
売却にかかる「諸費用」を計算に入れておく
家を売却する際、売却代金がすべて手元に入るわけではありません。各種手続きには費用がかかるため、「売却価格の約4〜6%程度」の諸費用がかかることをあらかじめ計算に入れておきましょう。
ローンが残っている家を売却する場合の主な諸費用は以下の通りです。
- 仲介手数料: 不動産会社に支払う成功報酬(売買価格の3%+6万円+消費税が上限目安)
- 印紙税: 売買契約書に貼る収入印紙の代金(売買金額によって数千円〜数万円)
- 抵当権抹消登記費用: 司法書士への報酬と登録免許税(1.5万円〜3万円程度)
- ローン一括返済の手数料: 金融機関へ支払う繰り上げ返済の手数料(数千円〜3万円程度。金融機関により異なる)
アンダーローン(売却代金>ローン残高)であっても、この諸費用を差し引くと手元にお金が残らない、あるいはマイナスになってしまうケースもあるため、事前の緻密な資金計算が不可欠です。
売り出し価格は慎重に決める
ローンが残っていると、「なんとかローン残債以上の価格で売りたい!」という心理が働きやすくなります。しかし、相場からかけ離れた高い価格で売り出すのは非常に危険です。今の時代、購入検討者はインターネットで周辺の相場をよく調べています。相場より高い物件はすぐに見向きもされなくなり、結果的に何ヶ月も売れ残ってしまいます。売れ残ると「この物件は何か問題があるのでは?」と警戒され、最終的に相場よりも安い価格に値下げせざるを得ないケースが少なくありません。
ローン残債は当然考慮すべきですが、それ以上に「市場で売れる適正価格」を見極め、不動産会社の査定額に基づいた現実的な価格設定を行うことが売却成功の近道です。
売却益が出た場合は「3,000万円の特別控除」を活用する
もし、アンダーローンで家が高く売れ、購入した時よりも高い価格で売却できた場合(売却益が出た場合)には、「譲渡所得税」という税金がかかります。
しかし、マイホーム(居住用財産)の売却であれば、一定の要件を満たすことで「3,000万円の特別控除」という特例を利用できます。これは、売却益から最大3,000万円を差し引いて税金を計算できるという非常に強力な制度です。
つまり、売却益が3,000万円以下であれば、譲渡所得税は実質「非課税(ゼロ)」になります。利用には売却の翌年に確定申告が必要になりますので、利益が出た場合は必ず申告手続きを行いましょう。
資金計画の相談に乗ってくれる不動産会社を選ぶ
住宅ローンが残っている家の売却は、「いつ、いくら手に入り、いつ、いくら支払うのか」という資金繰りとスケジュールの管理が命です。特にオーバーローンや住み替えが絡む場合は、1日の遅れや計算ミスが命取りになることもあります。
そのため、不動産会社を選ぶ際は、単に「査定額が高かったから」という理由だけで決めてはいけません。
- ローン残債を含めた正確な資金計画書を作ってくれるか
- オーバーローン時の対処法やリスクについて分かりやすく説明してくれるか
- 連絡がマメで、些細な疑問にも親身に答えてくれるか
このような視点で、複数社の担当者を比較検討してください。あなたの状況を深く理解し、資金面からトータルサポートしてくれる信頼できるパートナーを見つけることが、最も重要な「注意点」と言えるでしょう。
まとめ
この記事では、住宅ローンが残っている家を売却するための手順や注意点について解説しました。
改めて結論をお伝えすると、住宅ローンが残っていても、引き渡し時に「一括返済」という手順さえ踏めば、家を売ることは十分に可能です。
売却を成功させるための第一歩は、現在の「ローン残高」と「家の査定額」を比較し、ご自身の状況がアンダーローンなのか、オーバーローンなのかを正確に把握することです。アンダーローンであれば通常の売却と変わりませんし、もしオーバーローンだったとしても、自己資金の補填や住み替えローンなど、状況に応じた解決策は必ず存在します。
「ローンが残っているから…」と一人で悩んだり、売却を諦めたりする必要はありません。
資金計画やスケジュールの調整が重要になるからこそ、まずは信頼できる不動産会社を見つけることが大切です。複数の不動産会社に査定を依頼し、現在のローン状況を正直に伝えた上で、親身に相談に乗ってくれるパートナーを見つけましょう。
まずは無料の査定サービスなどを活用し、あなたの家が今いくらで売れそうかを知るところから、前向きな第一歩を踏み出してみてください。